Un acquisto importante non si distingue soltanto per ciò che si sceglie, ma anche per il modo in cui lo si gestisce. Nel confronto tra wallet digitale contro carta, la domanda non è quale strumento sia più moderno in assoluto: è quale offra il livello di controllo, protezione e continuità più adatto al proprio stile di vita, al proprio patrimonio e alla propria attività.
La carta fisica mantiene una presenza concreta e immediata. Il wallet digitale porta invece il pagamento dentro un ecosistema più ampio, dove dispositivi, autorizzazioni e dati di spesa possono essere gestiti con maggiore precisione. Per professionisti, imprenditori e clienti abituati a muoversi tra esigenze personali e aziendali, questa differenza può incidere sulla qualità dell'esperienza quotidiana.
Wallet digitale contro carta: una scelta di metodo
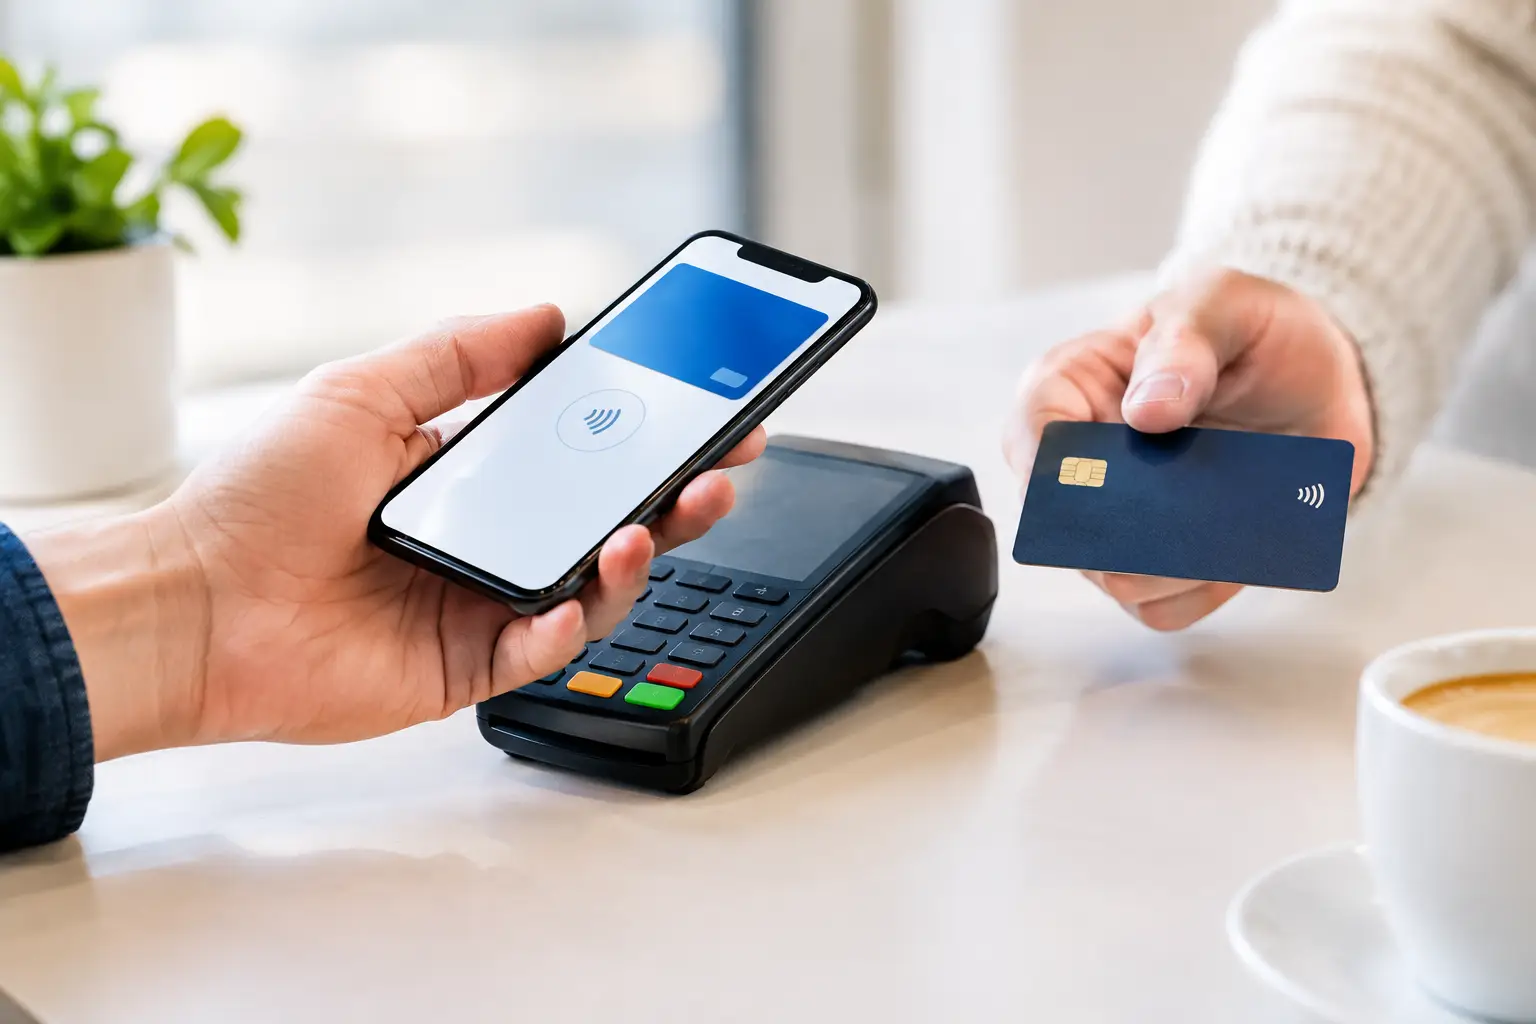
La carta di pagamento tradizionale è uno strumento consolidato. È accettata nella maggior parte degli esercizi, richiede un gesto familiare e resta utile quando il telefono non è disponibile, la batteria è scarica o un terminale non supporta il pagamento contactless da dispositivo.
Un wallet digitale non elimina necessariamente la carta: spesso la rende più versatile. Attraverso smartphone, smartwatch o altri dispositivi compatibili, consente di utilizzare carte abilitate senza esporre ogni volta il supporto fisico. L'esperienza è più rapida, ma il vantaggio rilevante è soprattutto organizzativo: più strumenti di pagamento possono convivere in un unico ambiente digitale.
Per chi effettua transazioni frequenti, viaggia o separa spese professionali e personali, avere le carte selezionabili sul dispositivo riduce passaggi e incertezze. Non si tratta di sostituire un'abitudine con un'altra, ma di costruire un sistema di pagamento coerente con ritmi più dinamici.
Sicurezza: proteggere la transazione, non solo lo strumento
Quando si valutano wallet digitale e carta, la sicurezza merita un'analisi concreta. Una carta fisica può essere smarrita, sottratta o utilizzata impropriamente prima del blocco. Naturalmente esistono PIN, limiti operativi, notifiche e sistemi di controllo, ma il supporto materiale rimane esposto a un rischio fisico.
Nel wallet digitale, il pagamento richiede in genere un'autenticazione del dispositivo, come impronta digitale, riconoscimento facciale o codice di accesso. Inoltre, i sistemi più evoluti utilizzano la tokenizzazione: al commerciante non viene trasmesso direttamente il numero effettivo della carta, ma un codice digitale associato alla singola transazione o al dispositivo. Questo limita l'esposizione dei dati sensibili in fase di pagamento.
Il wallet, tuttavia, non rende superflua l'attenzione dell'utente. Un telefono protetto da un codice debole, un accesso non sorvegliato ai propri account o notifiche di pagamento ignorate possono compromettere anche l'architettura più sofisticata. La protezione reale nasce dall'unione tra tecnologia, impostazioni corrette e monitoraggio puntuale.
Per operazioni di valore elevato, la prudenza non coincide con la diffidenza verso il digitale. Significa utilizzare livelli di autenticazione adeguati, verificare le condizioni dello strumento di pagamento e intervenire subito in caso di attività non riconosciute.
Il vantaggio della gestione immediata
Il valore pratico di un wallet emerge spesso dopo un imprevisto. Se un dispositivo viene perso, può essere localizzato, bloccato o cancellato da remoto secondo le funzionalità disponibili. Se invece manca la carta fisica, occorre procedere al blocco e attendere la sostituzione, pur potendo in molti casi continuare a usare la versione digitale già presente sul proprio dispositivo.
Questa continuità è particolarmente utile in viaggio o durante giornate con appuntamenti, trasferimenti e spese operative concentrate. Il pagamento non dovrebbe diventare un elemento di frizione proprio quando il tempo ha maggiore valore.
Controllo delle spese e visione finanziaria
Il punto più interessante del wallet digitale non è la velocità al terminale di cassa. È la possibilità di rendere più leggibile il rapporto con le proprie spese. Le notifiche in tempo reale permettono di verificare subito una transazione; la consultazione dall'app consente di individuare addebiti, distinguere carte e tenere sotto osservazione i movimenti senza aspettare l'estratto conto.
Per un privato con più carte, questo significa maggiore chiarezza. Per un professionista o un'azienda, può significare una separazione più ordinata tra costi personali, trasferte, forniture e spese di rappresentanza. Il wallet non sostituisce la pianificazione finanziaria, né gli strumenti contabili necessari a una struttura aziendale, ma può rendere più disciplinata la fase quotidiana.
La carta fisica offre lo stesso livello di controllo se è collegata a servizi digitali evoluti. La differenza è che il wallet concentra l'accesso: selezionare lo strumento corretto prima del pagamento diventa un gesto naturale. Questo riduce il rischio di usare la carta sbagliata e semplifica la gestione di budget diversi.
Accettazione, affidabilità e situazioni in cui la carta resta essenziale
La scelta non deve essere ideologica. In Italia e all'estero, il pagamento da smartphone o smartwatch è ormai diffuso, ma non universale. Piccoli esercizi, infrastrutture datate, problemi di connettività o preferenze del commerciante possono ancora rendere la carta fisica una soluzione necessaria.
Anche il dispositivo ha limiti evidenti: deve essere carico, funzionante e configurato. Chi si affida esclusivamente al wallet rischia di trovarsi senza alternativa proprio in un momento operativo. Per questo, una carta fisica selezionata con cura resta un supporto intelligente, soprattutto nei viaggi internazionali, negli spostamenti in aree meno servite o durante trasferte lunghe.
La strategia più solida non è scegliere tra digitale e fisico, ma definire una gerarchia. Il wallet può essere lo strumento principale per gli acquisti ricorrenti e per una gestione agile. La carta può rimanere la riserva affidabile, pronta quando la tecnologia non è disponibile o quando la procedura richiede il supporto tradizionale.
Esperienza premium significa avere alternative
Nel segmento alto di mercato, la qualità di un servizio si misura anche dalla sua capacità di evitare interruzioni. Un pagamento deve essere discreto, tracciabile e appropriato al contesto, che si tratti di una prenotazione, di una trasferta, di un acquisto per l'attività o di un'esigenza personale.
Avere più opzioni non è ridondanza: è autonomia. Un ecosistema finanziario ben progettato integra strumenti diversi e permette di scegliere, ogni volta, la soluzione più efficiente. È questo il principio che guida l'approccio di Arabell Wallet: rendere l'accesso ai servizi digitali parte di un'esperienza più ordinata, centralizzata e affidabile.
Come scegliere in base alle proprie esigenze
La scelta dipende prima di tutto dalla frequenza e dal contesto d'uso. Chi utilizza pagamenti contactless ogni giorno, desidera ricevere notifiche immediate e porta con sé più carte troverà nel wallet digitale un vantaggio evidente. Chi opera spesso in contesti internazionali dovrebbe valutare la compatibilità nei Paesi frequentati, le eventuali commissioni e la disponibilità di assistenza.
Per le aziende, la priorità è la governance. Occorre capire chi può utilizzare lo strumento, con quali limiti, quale tracciabilità è disponibile e come le spese verranno riconciliate. La comodità non deve indebolire le procedure interne. Al contrario, un sistema ben configurato può migliorare la visibilità sui costi e ridurre attività amministrative dispersive.
Prima di decidere, conviene verificare quattro aspetti: la sicurezza del dispositivo e dell'app, la disponibilità di notifiche e blocchi rapidi, l'accettazione nei luoghi in cui si paga abitualmente e la presenza di una carta fisica come alternativa. Non sono dettagli tecnici: definiscono il livello di libertà con cui si può utilizzare il proprio denaro.
Il pagamento come parte dell'esperienza
Un wallet digitale ben scelto non è un semplice contenitore virtuale di carte. È un punto di accesso a una gestione più consapevole, veloce e protetta delle transazioni. La carta conserva un ruolo concreto, soprattutto come soluzione di continuità e in tutti i contesti dove il digitale non è ancora sufficiente.
La scelta più evoluta è quella che evita rinunce inutili: usare il wallet per avere controllo e immediatezza, mantenere la carta per disporre sempre di un'alternativa qualificata. Quando gli strumenti finanziari lavorano in modo discreto e affidabile, lasciano spazio a ciò che conta davvero: decidere, muoversi e investire con maggiore sicurezza.